UPI पर चार्ज का खतरा?: UPI पर चार्ज लगा तो लौट आएगा कैश का दौर? ग्रोवर ने चेताया
 बलजीत सिंह शेखावत
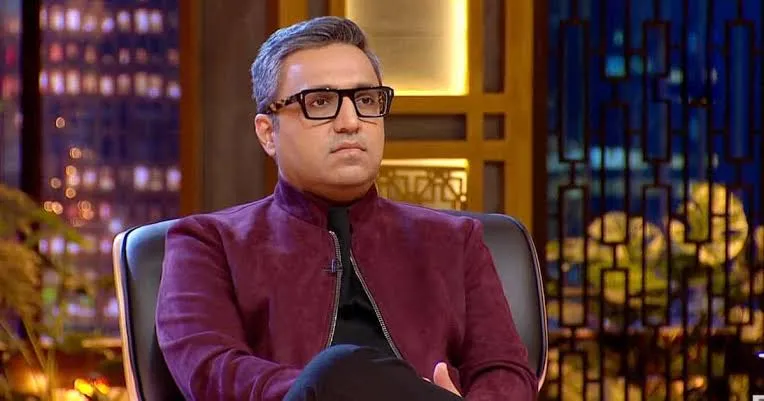
भारत पे के पूर्व-संस्थापक अशनीर ग्रोवर ने चेतावनी दी है कि अगर UPI पेमेंट पर मर्चेंट डिस्काउंट रेट (MDR) लगाया गया, तो ग्राहक और व्यापारी नकद लेनदेन की ओर वापस जा सकते हैं।
+Follow us
thinQ360 को गूगल पर फेवरेट बनाएँ
HIGHLIGHTS
- अशनीर ग्रोवर ने चेतावनी दी कि UPI पर चार्ज लगने से ग्राहक और व्यापारी कैश की ओर लौट सकते हैं।
- रुपये से ऊपर के ट्रांजैक्शन वैल्यू में 66% हिस्सेदारी रखते हैं, जिन पर चार्ज का असर बड़ा होगा।
- दुकानदार या तो अतिरिक्त शुल्क ग्राहकों से वसूल सकते हैं या कैश में पेमेंट के लिए कह सकते हैं।
- लोग बड़े पेमेंट को छोटे-छोटे हिस्सों में बांटकर चार्ज से बचने की कोशिश कर सकते हैं।
संबंधित खबरें
यूनिफाइड पेमेंट्स इंटरफेस (UPI) पर चार्ज लगाने की चर्चा ने अब एक नई बहस छेड़ दी है। इस मामले पर भारत पे के पूर्व को-फाउंडर अशनीर ग्रोवर ने अपनी राय रखी है।
उन्होंने संभावित मर्चेंट डिस्काउंट रेट (MDR) पर सवाल उठाते हुए कहा है कि अगर यूपीआई पेमेंट पर फीस शुरू हुई तो इसका असर सीधे ग्राहकों और दुकानदारों पर पड़ सकता है।
फ्री होना ही UPI की सबसे बड़ी ताकत
ग्रोवर का मानना है कि यूपीआई की सबसे बड़ी ताकत ही इसका फ्री होना है। उन्होंने चेतावनी दी कि अगर बड़े पेमेंट पर चार्ज लगने लगा तो ग्राहक और व्यापारी दोबारा कैश की ओर जा सकते हैं।
संबंधित खबरें
इससे एक तरफ डिजिटल पेमेंट को बढ़ावा देने की सरकार की कोशिशों को झटका लग सकता है। वहीं, दूसरी ओर बैंकों और कारोबारियों पर कैश संभालने का खर्च भी बढ़ सकता है।
उनकी यह टिप्पणी सरकार की उस अधिसूचना के बाद आई है, जिसमें 2,000 रुपये तक के यूपीआई ट्रांजैक्शन और रुपे डेबिट कार्ड पेमेंट पर डायरेक्ट या इनडायरेक्ट रूप से चार्ज लगाने पर रोक की बात कही गई है।
2,000 रुपये की सीमा पर ग्रोवर ने उठाए सवाल
अशनीर ग्रोवर ने 2,000 रुपये की इस सीमा को लेकर भी कई गंभीर सवाल खड़े किए हैं। उनका दावा है कि 2,000 रुपये से ऊपर के ट्रांजैक्शन संख्या के हिसाब से भले ही कम हों, लेकिन यूपीआई के कुल लेनदेन की रकम में उनका हिस्सा काफी बड़ा है।
ट्रांजैक्शन वैल्यू का बड़ा हिस्सा
उन्होंने आंकड़ों का हवाला देते हुए कहा कि 2,000 रुपये से ऊपर के ट्रांजैक्शन कुल संख्या के करीब 4 फीसदी हैं, लेकिन कुल वैल्यू में इनकी हिस्सेदारी लगभग 66 फीसदी है।
उनके मुताबिक, ऐसे में इसी हिस्से पर MDR लगाने की चर्चा का असर काफी बड़ा हो सकता है। ग्रोवर ने सवाल किया कि आखिर जिस पेमेंट सिस्टम ने भारत में डिजिटल भुगतान को इतनी तेजी से आगे बढ़ाया, उसमें दोबारा शुल्क लगाने की जरूरत क्यों पड़ रही है।
फ्री यूपीआई ही असली यूपीआई है। अगर पेमेंट पर फीस लगने लगी तो इसकी लोकप्रियता पर असर पड़ सकता है।
चार्ज लगा तो कैश की तरफ लौट सकते हैं ग्राहक
ग्रोवर ने संभावित एमडीआर का असर समझाते हुए कहा कि दुकानदार यह लागत ग्राहकों से वसूल सकते हैं।
उदाहरण के लिए, अगर किसी बड़े यूपीआई पेमेंट पर शुल्क लगता है तो व्यापारी ग्राहक से अतिरिक्त रकम मांग सकता है।
क्या हो सकते हैं संभावित असर?
- कैश को बढ़ावा: एक दूसरा रास्ता यह हो सकता है कि ग्राहक से यूपीआई के बजाय कैश में भुगतान करने को कहा जाए। ऐसे में डिजिटल पेमेंट की जगह नकद लेनदेन फिर बढ़ सकता है।
- बैंकों पर बोझ: ग्रोवर के मुताबिक अगर कैश का इस्तेमाल बढ़ा तो बैंकों को ज्यादा कैश संभालना पड़ेगा। ज्यादा एटीएम, ज्यादा कैश मैनेजमेंट और उससे जुड़ी लागत बढ़ सकती है।
- बचत पर असर: यानी यूपीआई पर चार्ज से जो पैसा बचाने की कोशिश होगी, उसका कुछ हिस्सा दूसरी तरफ कैश संभालने में खर्च हो सकता है।
पेमेंट को छोटे हिस्सों में बांटने का रास्ता
ग्रोवर ने एक और संभावित स्थिति की ओर इशारा किया। अगर बड़े यूपीआई पेमेंट पर एमडीआर लगता है तो लोग रकम को छोटे-छोटे ट्रांजैक्शन में बांट सकते हैं।
उदाहरण के लिए, 12,000 रुपये का भुगतान एक साथ करने के बजाय ग्राहक कई छोटे यूपीआई पेमेंट कर सकता है। इससे सिस्टम में ट्रांजैक्शन की संख्या तो बढ़ेगी, लेकिन चार्ज से बचने की कोशिश भी हो सकती है।
ग्रोवर के मुताबिक, दुकान पर होने वाला सामान्य पेमेंट इतना जटिल मामला नहीं है कि उसके लिए ग्राहकों पर अतिरिक्त बोझ डाला जाए।