મફત હોવું એ જ UPIની સૌથી મોટી તાકાત
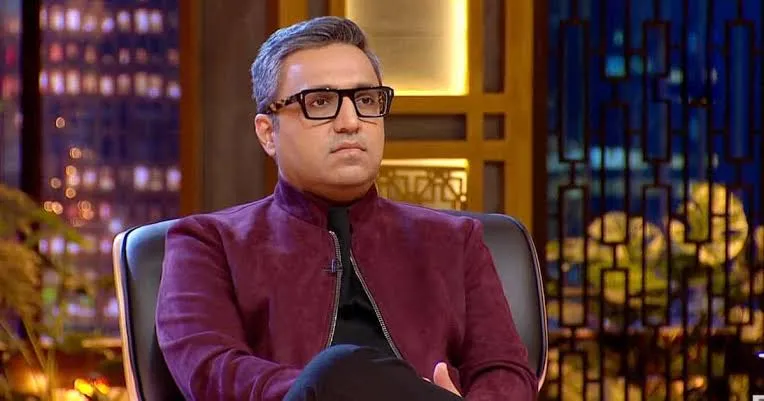
ગ્રોવરનું માનવું છે કે યુપીઆઈની સૌથી મોટી તાકાત તેનું મફત હોવું છે. તેમણે ચેતવણી આપી કે જો મોટા પેમેન્ટ પર ચાર્જ લાગવા માંડશે તો ગ્રાહકો અને વેપારીઓ ફરીથી રોકડ તરફ વળી શકે છે.
આનાથી એક તરફ ડિજિટલ પેમેન્ટને પ્રોત્સાહન આપવાના સરકારના પ્રયાસોને ફટકો પડી શકે છે. બીજી તરફ, બેંકો અને વેપારીઓ પર રોકડ સંભાળવાનો ખર્ચ પણ વધી શકે છે.
તેમની આ ટિપ્પણી સરકારની તે અધિસૂચના પછી આવી છે, જેમાં 2,000 રૂપિયા સુધીના યુપીઆઈ ટ્રાન્ઝેક્શન અને રૂપે ડેબિટ કાર્ડ પેમેન્ટ પર પ્રત્યક્ષ કે પરોક્ષ રીતે ચાર્જ લગાવવા પર રોકની વાત કહેવામાં આવી છે.
2,000 રૂપિયાની મર્યાદા પર ગ્રોવરે ઉઠાવ્યા સવાલ
અશનીર ગ્રોવરે 2,000 રૂપિયાની આ મર્યાદાને લઈને પણ ઘણા ગંભીર સવાલો ઉઠાવ્યા છે. તેમનો દાવો છે કે 2,000 રૂપિયાથી વધુના ટ્રાન્ઝેક્શન સંખ્યાની દ્રષ્ટિએ ભલે ઓછા હોય, પરંતુ યુપીઆઈના કુલ લેવડદેવડની રકમમાં તેમનો હિસ્સો ઘણો મોટો છે.
ટ્રાન્ઝેક્શન મૂલ્યનો મોટો હિસ્સો
તેમણે આંકડાઓનો હવાલો આપતા કહ્યું કે 2,000 રૂપિયાથી વધુના ટ્રાન્ઝેક્શન કુલ સંખ્યાના લગભગ 4 ટકા છે, પરંતુ કુલ મૂલ્યમાં તેમનો હિસ્સો લગભગ 66 ટકા છે.
તેમના મતે, આવા સંજોગોમાં આ જ હિસ્સા પર MDR લગાવવાની ચર્ચાની અસર ઘણી મોટી હોઈ શકે છે. ગ્રોવરે સવાલ કર્યો કે જે પેમેન્ટ સિસ્ટમે ભારતમાં ડિજિટલ ચુકવણીને આટલી ઝડપથી આગળ વધારી, તેમાં ફરીથી શુલ્ક લગાવવાની જરૂર કેમ પડી રહી છે.
મફત યુપીઆઈ જ અસલી યુપીઆઈ છે. જો પેમેન્ટ પર ફી લાગવા માંડશે તો તેની લોકપ્રિયતા પર અસર પડી શકે છે.
ચાર્જ લાગશે તો રોકડ તરફ પાછા વળી શકે છે ગ્રાહકો
ગ્રોવરે સંભવિત એમડીઆરની અસર સમજાવતા કહ્યું કે દુકાનદારો આ ખર્ચ ગ્રાહકો પાસેથી વસૂલી શકે છે.
ઉદાહરણ તરીકે, જો કોઈ મોટા યુપીઆઈ પેમેન્ટ પર શુલ્ક લાગે છે તો વેપારી ગ્રાહક પાસેથી વધારાની રકમ માંગી શકે છે.
શું હોઈ શકે છે સંભવિત અસરો?
- રોકડને પ્રોત્સાહન: બીજો રસ્તો એ હોઈ શકે છે કે ગ્રાહકને યુપીઆઈને બદલે રોકડમાં ચુકવણી કરવા માટે કહેવામાં આવે. આવા સંજોગોમાં ડિજિટલ પેમેન્ટની જગ્યાએ રોકડ લેવડદેવડ ફરી વધી શકે છે.
- બેંકો પર બોજ: ગ્રોવરના મતે જો રોકડનો ઉપયોગ વધશે તો બેંકોને વધુ રોકડ સંભાળવી પડશે. વધુ એટીએમ, વધુ કેશ મેનેજમેન્ટ અને તેની સાથે સંકળાયેલ ખર્ચ વધી શકે છે.
- બચત પર અસર: એટલે કે યુપીઆઈ પર ચાર્જથી જે પૈસા બચાવવાનો પ્રયાસ થશે, તેનો અમુક હિસ્સો બીજી તરફ રોકડ સંભાળવામાં ખર્ચ થઈ શકે છે.
પેમેન્ટને નાના હિસ્સામાં વહેંચવાનો રસ્તો
ગ્રોવરે એક વધુ સંભવિત પરિસ્થિતિ તરફ ઈશારો કર્યો. જો મોટા યુપીઆઈ પેમેન્ટ પર એમડીઆર લાગે છે તો લોકો રકમને નાના-નાના ટ્રાન્ઝેક્શનમાં વહેંચી શકે છે.
ઉદાહરણ તરીકે, 12,000 રૂપિયાની ચુકવણી એક સાથે કરવાને બદલે ગ્રાહક ઘણા નાના યુપીઆઈ પેમેન્ટ કરી શકે છે. આનાથી સિસ્ટમમાં ટ્રાન્ઝેક્શનની સંખ્યા તો વધશે, પરંતુ ચાર્જથી બચવાનો પ્રયાસ પણ થઈ શકે છે.
ગ્રોવરના મતે, દુકાન પર થતું સામાન્ય પેમેન્ટ એટલું જટિલ નથી કે તેના માટે ગ્રાહકો પર વધારાનો બોજ નાખવામાં આવે.
 बलजीत सिंह शेखावत