ਮੁਫਤ ਹੋਣਾ ਹੀ UPI ਦੀ ਸਭ ਤੋਂ ਵੱਡੀ ਤਾਕਤ
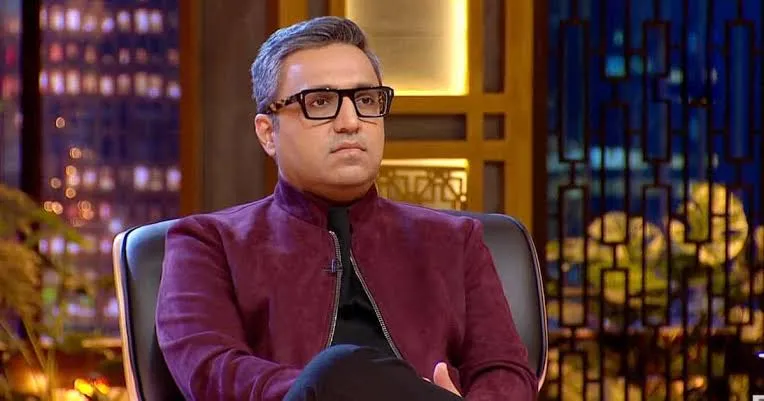
ਗਰੋਵਰ ਦਾ ਮੰਨਣਾ ਹੈ ਕਿ ਯੂਪੀਆਈ ਦੀ ਸਭ ਤੋਂ ਵੱਡੀ ਤਾਕਤ ਹੀ ਇਸਦਾ ਮੁਫਤ ਹੋਣਾ ਹੈ। ਉਨ੍ਹਾਂ ਨੇ ਚੇਤਾਵਨੀ ਦਿੱਤੀ ਕਿ ਜੇਕਰ ਵੱਡੇ ਭੁਗਤਾਨ 'ਤੇ ਚਾਰਜ ਲੱਗਣ ਲੱਗਾ ਤਾਂ ਗਾਹਕ ਅਤੇ ਵਪਾਰੀ ਦੁਬਾਰਾ ਨਕਦੀ ਵੱਲ ਜਾ ਸਕਦੇ ਹਨ।
ਇਸ ਨਾਲ ਇੱਕ ਪਾਸੇ ਡਿਜੀਟਲ ਭੁਗਤਾਨ ਨੂੰ ਉਤਸ਼ਾਹਿਤ ਕਰਨ ਦੀਆਂ ਸਰਕਾਰ ਦੀਆਂ ਕੋਸ਼ਿਸ਼ਾਂ ਨੂੰ ਝਟਕਾ ਲੱਗ ਸਕਦਾ ਹੈ। ਉੱਥੇ ਹੀ, ਦੂਜੇ ਪਾਸੇ ਬੈਂਕਾਂ ਅਤੇ ਕਾਰੋਬਾਰੀਆਂ 'ਤੇ ਨਕਦੀ ਸੰਭਾਲਣ ਦਾ ਖਰਚਾ ਵੀ ਵੱਧ ਸਕਦਾ ਹੈ।
ਉਨ੍ਹਾਂ ਦੀ ਇਹ ਟਿੱਪਣੀ ਸਰਕਾਰ ਦੀ ਉਸ ਨੋਟੀਫਿਕੇਸ਼ਨ ਤੋਂ ਬਾਅਦ ਆਈ ਹੈ, ਜਿਸ ਵਿੱਚ 2,000 ਰੁਪਏ ਤੱਕ ਦੇ ਯੂਪੀਆਈ ਲੈਣ-ਦੇਣ ਅਤੇ ਰੁਪੇ ਡੈਬਿਟ ਕਾਰਡ ਭੁਗਤਾਨ 'ਤੇ ਸਿੱਧੇ ਜਾਂ ਅਸਿੱਧੇ ਤੌਰ 'ਤੇ ਚਾਰਜ ਲਗਾਉਣ 'ਤੇ ਰੋਕ ਦੀ ਗੱਲ ਕਹੀ ਗਈ ਹੈ।
2,000 ਰੁਪਏ ਦੀ ਸੀਮਾ 'ਤੇ ਗਰੋਵਰ ਨੇ ਚੁੱਕੇ ਸਵਾਲ
ਅਸ਼ਨੀਰ ਗਰੋਵਰ ਨੇ 2,000 ਰੁਪਏ ਦੀ ਇਸ ਸੀਮਾ ਨੂੰ ਲੈ ਕੇ ਵੀ ਕਈ ਗੰਭੀਰ ਸਵਾਲ ਖੜ੍ਹੇ ਕੀਤੇ ਹਨ। ਉਨ੍ਹਾਂ ਦਾ ਦਾਅਵਾ ਹੈ ਕਿ 2,000 ਰੁਪਏ ਤੋਂ ਉੱਪਰ ਦੇ ਲੈਣ-ਦੇਣ ਗਿਣਤੀ ਦੇ ਹਿਸਾਬ ਨਾਲ ਭਾਵੇਂ ਘੱਟ ਹੋਣ, ਪਰ ਯੂਪੀਆਈ ਦੇ ਕੁੱਲ ਲੈਣ-ਦੇਣ ਦੀ ਰਕਮ ਵਿੱਚ ਉਨ੍ਹਾਂ ਦਾ ਹਿੱਸਾ ਕਾਫੀ ਵੱਡਾ ਹੈ।
ਲੈਣ-ਦੇਣ ਮੁੱਲ ਦਾ ਵੱਡਾ ਹਿੱਸਾ
ਉਨ੍ਹਾਂ ਨੇ ਅੰਕੜਿਆਂ ਦਾ ਹਵਾਲਾ ਦਿੰਦੇ ਹੋਏ ਕਿਹਾ ਕਿ 2,000 ਰੁਪਏ ਤੋਂ ਉੱਪਰ ਦੇ ਲੈਣ-ਦੇਣ ਕੁੱਲ ਗਿਣਤੀ ਦੇ ਕਰੀਬ 4 ਫੀਸਦੀ ਹਨ, ਪਰ ਕੁੱਲ ਮੁੱਲ ਵਿੱਚ ਇਨ੍ਹਾਂ ਦੀ ਹਿੱਸੇਦਾਰੀ ਲਗਭਗ 66 ਫੀਸਦੀ ਹੈ।
ਉਨ੍ਹਾਂ ਦੇ ਮੁਤਾਬਕ, ਅਜਿਹੇ ਵਿੱਚ ਇਸੇ ਹਿੱਸੇ 'ਤੇ MDR ਲਗਾਉਣ ਦੀ ਚਰਚਾ ਦਾ ਅਸਰ ਕਾਫੀ ਵੱਡਾ ਹੋ ਸਕਦਾ ਹੈ। ਗਰੋਵਰ ਨੇ ਸਵਾਲ ਕੀਤਾ ਕਿ ਆਖਰ ਜਿਸ ਭੁਗਤਾਨ ਪ੍ਰਣਾਲੀ ਨੇ ਭਾਰਤ ਵਿੱਚ ਡਿਜੀਟਲ ਭੁਗਤਾਨ ਨੂੰ ਇੰਨੀ ਤੇਜ਼ੀ ਨਾਲ ਅੱਗੇ ਵਧਾਇਆ, ਉਸ ਵਿੱਚ ਦੁਬਾਰਾ ਫੀਸ ਲਗਾਉਣ ਦੀ ਲੋੜ ਕਿਉਂ ਪੈ ਰਹੀ ਹੈ।
ਮੁਫਤ ਯੂਪੀਆਈ ਹੀ ਅਸਲੀ ਯੂਪੀਆਈ ਹੈ। ਜੇਕਰ ਭੁਗਤਾਨ 'ਤੇ ਫੀਸ ਲੱਗਣ ਲੱਗੀ ਤਾਂ ਇਸਦੀ ਪ੍ਰਸਿੱਧੀ 'ਤੇ ਅਸਰ ਪੈ ਸਕਦਾ ਹੈ।
ਚਾਰਜ ਲੱਗਾ ਤਾਂ ਨਕਦੀ ਵੱਲ ਪਰਤ ਸਕਦੇ ਹਨ ਗਾਹਕ
ਗਰੋਵਰ ਨੇ ਸੰਭਾਵਿਤ ਐਮਡੀਆਰ ਦਾ ਅਸਰ ਸਮਝਾਉਂਦੇ ਹੋਏ ਕਿਹਾ ਕਿ ਦੁਕਾਨਦਾਰ ਇਹ ਲਾਗਤ ਗਾਹਕਾਂ ਤੋਂ ਵਸੂਲ ਸਕਦੇ ਹਨ।
ਉਦਾਹਰਣ ਵਜੋਂ, ਜੇਕਰ ਕਿਸੇ ਵੱਡੇ ਯੂਪੀਆਈ ਭੁਗਤਾਨ 'ਤੇ ਫੀਸ ਲੱਗਦੀ ਹੈ ਤਾਂ ਵਪਾਰੀ ਗਾਹਕ ਤੋਂ ਵਾਧੂ ਰਕਮ ਮੰਗ ਸਕਦਾ ਹੈ।
ਕੀ ਹੋ ਸਕਦੇ ਹਨ ਸੰਭਾਵਿਤ ਪ੍ਰਭਾਵ?
- ਨਕਦੀ ਨੂੰ ਉਤਸ਼ਾਹ: ਇੱਕ ਦੂਜਾ ਰਸਤਾ ਇਹ ਹੋ ਸਕਦਾ ਹੈ ਕਿ ਗਾਹਕ ਨੂੰ ਯੂਪੀਆਈ ਦੀ ਬਜਾਏ ਨਕਦ ਵਿੱਚ ਭੁਗਤਾਨ ਕਰਨ ਲਈ ਕਿਹਾ ਜਾਵੇ। ਅਜਿਹੇ ਵਿੱਚ ਡਿਜੀਟਲ ਭੁਗਤਾਨ ਦੀ ਥਾਂ ਨਕਦ ਲੈਣ-ਦੇਣ ਫਿਰ ਵੱਧ ਸਕਦਾ ਹੈ।
- ਬੈਂਕਾਂ 'ਤੇ ਬੋਝ: ਗਰੋਵਰ ਦੇ ਮੁਤਾਬਕ ਜੇਕਰ ਨਕਦੀ ਦੀ ਵਰਤੋਂ ਵਧੀ ਤਾਂ ਬੈਂਕਾਂ ਨੂੰ ਜ਼ਿਆਦਾ ਨਕਦੀ ਸੰਭਾਲਣੀ ਪਵੇਗੀ। ਜ਼ਿਆਦਾ ਏਟੀਐਮ, ਜ਼ਿਆਦਾ ਕੈਸ਼ ਮੈਨੇਜਮੈਂਟ ਅਤੇ ਉਸ ਨਾਲ ਜੁੜੀ ਲਾਗਤ ਵੱਧ ਸਕਦੀ ਹੈ।
- ਬਚਤ 'ਤੇ ਅਸਰ: ਯਾਨੀ ਯੂਪੀਆਈ 'ਤੇ ਚਾਰਜ ਤੋਂ ਜੋ ਪੈਸਾ ਬਚਾਉਣ ਦੀ ਕੋਸ਼ਿਸ਼ ਹੋਵੇਗੀ, ਉਸਦਾ ਕੁਝ ਹਿੱਸਾ ਦੂਜੇ ਪਾਸੇ ਨਕਦੀ ਸੰਭਾਲਣ ਵਿੱਚ ਖਰਚ ਹੋ ਸਕਦਾ ਹੈ।
ਭੁਗਤਾਨ ਨੂੰ ਛੋਟੇ ਹਿੱਸਿਆਂ ਵਿੱਚ ਵੰਡਣ ਦਾ ਰਸਤਾ
ਗਰੋਵਰ ਨੇ ਇੱਕ ਹੋਰ ਸੰਭਾਵਿਤ ਸਥਿਤੀ ਵੱਲ ਇਸ਼ਾਰਾ ਕੀਤਾ। ਜੇਕਰ ਵੱਡੇ ਯੂਪੀਆਈ ਭੁਗਤਾਨ 'ਤੇ ਐਮਡੀਆਰ ਲੱਗਦਾ ਹੈ ਤਾਂ ਲੋਕ ਰਕਮ ਨੂੰ ਛੋਟੇ-ਛੋਟੇ ਲੈਣ-ਦੇਣ ਵਿੱਚ ਵੰਡ ਸਕਦੇ ਹਨ।
ਉਦਾਹਰਣ ਵਜੋਂ, 12,000 ਰੁਪਏ ਦਾ ਭੁਗਤਾਨ ਇੱਕੋ ਵਾਰ ਕਰਨ ਦੀ ਬਜਾਏ ਗਾਹਕ ਕਈ ਛੋਟੇ ਯੂਪੀਆਈ ਭੁਗਤਾਨ ਕਰ ਸਕਦਾ ਹੈ। ਇਸ ਨਾਲ ਸਿਸਟਮ ਵਿੱਚ ਲੈਣ-ਦੇਣ ਦੀ ਗਿਣਤੀ ਤਾਂ ਵਧੇਗੀ, ਪਰ ਚਾਰਜ ਤੋਂ ਬਚਣ ਦੀ ਕੋਸ਼ਿਸ਼ ਵੀ ਹੋ ਸਕਦੀ ਹੈ।
ਗਰੋਵਰ ਦੇ ਮੁਤਾਬਕ, ਦੁਕਾਨ 'ਤੇ ਹੋਣ ਵਾਲਾ ਆਮ ਭੁਗਤਾਨ ਇੰਨਾ ਗੁੰਝਲਦਾਰ ਮਾਮਲਾ ਨਹੀਂ ਹੈ ਕਿ ਉਸਦੇ ਲਈ ਗਾਹਕਾਂ 'ਤੇ ਵਾਧੂ ਬੋਝ ਪਾਇਆ ਜਾਵੇ।
 बलजीत सिंह शेखावत